Une hypothèse que personne ne remet vraiment en question
Il est une certitude qui traverse les business plans, les études de marché et les stratégies d’approvisionnement des entreprises africaines avec une remarquable constance : les produits chinois seront durablement les moins chers du marché.
Cette hypothèse, rarement formulée explicitement, est pourtant présente dans presque toutes les projections financières impliquant des équipements, des intrants industriels ou des biens d’équipement issus d’Asie.
Elle n’est pas sans fondement historique. Pendant deux décennies, la Chine a effectivement fourni au monde et à l’Afrique en particulier des produits manufacturés à des prix que nul concurrent ne pouvait approcher. Cette réalité a structuré des chaînes d’approvisionnement entières, orienté des décisions d’investissement et façonné des modèles économiques.
Le problème, ce n’est pas que cette hypothèse était fausse. Le problème, c’est qu’elle date. Et que beaucoup de décideurs africains continuent de la traiter comme une vérité permanente alors qu’elle n’est qu’un instantané d’une réalité en transformation profonde.
La Chine de 2025 n’est pas la Chine de 2005.
Ses coûts ont évolué. Sa position dans la chaîne de valeur a changé. Son ambition industrielle a changé d’échelle.
Les décisions d’investissement qui ignorent cette évolution intègrent un risque que les études de marché ne quantifient pas.
Section 1. Analyse : la Chine a changé. Ses coûts aussi.
La fin du modèle « main-d’œuvre bon marché »
En 2000, le salaire mensuel moyen d’un ouvrier industriel dans les provinces côtières chinoises était de l’ordre de 80 à 100 dollars. En 2024, ce chiffre dépasse 700 à 900 dollars dans les zones manufacturières les plus dynamiques, et 500 à 600 dollars dans les provinces intérieures. En vingt-cinq ans, le coût de la main-d’œuvre industrielle chinoise a été multiplié par sept à neuf.
Ce mouvement n’est pas conjoncturel. Il résulte d’une politique délibérée de montée en revenus intérieurs, de la pression démographique, du renforcement des droits sociaux, et des coûts croissants de la vie urbaine. Il ne se réversera pas.
L’automatisation : une réponse qui change la structure des coûts
Face à la hausse de la main-d’œuvre, les industriels chinois ont massivement automatisé. La Chine est aujourd’hui le premier marché mondial de robots industriels, avec une densité robotique en forte croissance dans les secteurs de l’électronique, de l’automobile et des équipements électriques. Cette automatisation préserve la compétitivité globale, mais elle modifie la structure du coût : moins de main-d’œuvre directe, plus de capital, plus de contenu technologique et donc des barrières à l’entrée plus élevées pour les concurrents.
La montée en gamme : une ambition nationale structurée
La politique industrielle chinoise des plans quinquennaux à Made in China 2025 a explicitement ciblé la montée vers les segments à haute valeur ajoutée : semi-conducteurs, énergies renouvelables, véhicules électriques, intelligence artificielle, biotechnologies, équipements de précision. Cette ambition est financée, coordonnée et exécutée avec une discipline d’État que peu d’économies peuvent égaler.
Le résultat est visible : la Chine n’est plus seulement un assembleur de produits low-cost. Elle est désormais un acteur de premier plan dans les énergies solaires (plus de 80 % de la production mondiale de panneaux photovoltaïques), les batteries (CATL, BYD), les drones, les véhicules électriques (BYD, NIO) et de nombreux équipements industriels avancés.
Le yuan, le fret maritime et les coûts cachés
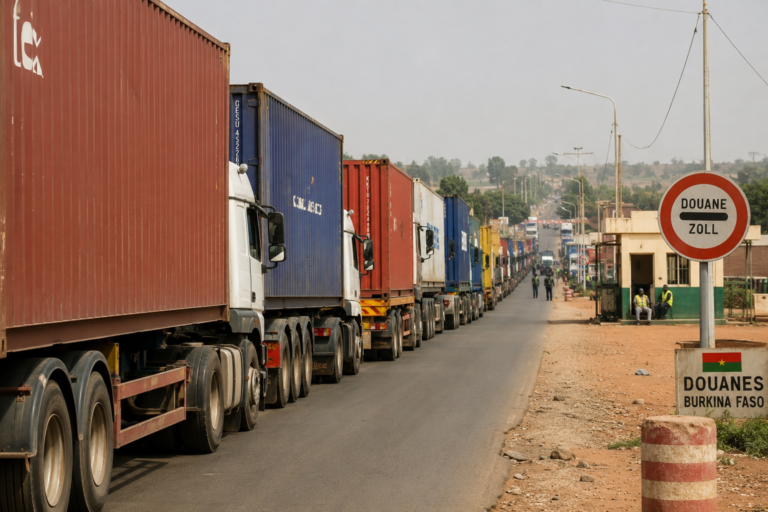
La compétitivité-prix d’un produit chinois à destination de l’Afrique ne se résume pas au prix usine. Elle intègre le taux de change, le coût du fret maritime (qui a connu des niveaux records entre 2021 et 2023), les droits de douane, les coûts de dédouanement, les délais de transit, et les coûts cachés : non-conformité, service après-vente difficile, stocks de sécurité plus importants pour compenser les délais longs.
Sur les corridors Asie-Afrique de l’Ouest, l’ensemble de ces coûts représente aujourd’hui une majoration substantielle sur le prix départ usine, une réalité que beaucoup d’études de marché sous-estiment structurellement.
Calculer le coût d’approvisionnement en Chine sur la seule base du prix catalogue, c’est s’exposer à des écarts de 30 à 50 % sur le coût complet réel.
La comparaison de compétitivité doit porter sur le coût total d’acquisition (CTA), pas sur le prix ex-works.
Section 2. Conséquences pour l’Afrique
Des business plans bâtis sur des hypothèses historiques
Une large part des projets industriels, immobiliers, énergétiques et commerciaux en Afrique de l’Ouest et au-delà intègre des hypothèses d’approvisionnement en Chine qui reflètent la réalité des années 2015-2020. Ces projections ne tiennent pas compte de la trajectoire probable des coûts chinois sur la durée de vie du projet, généralement dix à quinze ans.
Le risque n’est pas théorique. Un projet qui affiche un TRI de 18 % avec des hypothèses d’approvisionnement statiques peut voir ce taux tomber sous le seuil de bankabilité si les coûts chinois augmentent de 30 à 50 % sur la durée du projet, ce qui représente une hypothèse de progression modérée, pas extrême.
La dépendance sectorielle : une concentration de risque
Les économies africaines sont structurellement dépendantes des importations chinoises dans des secteurs stratégiques : énergie solaire, équipements électriques, matériaux de construction, machines industrielles, électronique. Cette dépendance n’est pas problématique en soi, la Chine reste un fournisseur efficace et souvent incontournable. Elle devient problématique quand elle n’est pas gérée, quand elle n’est pas diversifiée, et quand les projections financières n’intègrent pas les scénarios d’évolution de cette dépendance.
L’émergence de nouveaux concurrents : une opportunité pour l’Afrique
La hausse des coûts chinois entraîne un phénomène que les stratèges d’achats doivent suivre attentivement : la recomposition des chaînes de valeur mondiales. Une partie de la production manufacturière se déplace vers le Vietnam, l’Inde, l’Indonésie, le Bangladesh, le Mexique. Ces pays représentent des alternatives de sourcing qui méritent d’être évaluées sérieusement, non pas comme substituts complets à la Chine, mais comme composantes d’une stratégie de diversification.
Pour l’Afrique, cette recomposition est aussi une opportunité industrielle. Si les coûts de la main-d’œuvre africaine et les défis logistiques internes peuvent être adressés, une partie de la production aujourd’hui réalisée en Chine pourrait être relocalisée ou développée localement dans l’agroalimentaire, les matériaux de construction, le textile, les équipements légers.
Section 3. Implications opérationnelles
Ce que les études de marché et les business plans doivent changer
Intégrer des scénarios d’évolution des coûts
Toute étude de marché ou tout business plan impliquant des approvisionnements chinois significatifs devrait comporter, au minimum, trois scénarios d’évolution des coûts : un scénario de hausse modérée, un scénario de hausse significative, et un scénario de disruption. Pour chacun, les impacts sur le TRI, la marge brute, le délai de remboursement et les ratios de couverture de dette doivent être explicitement calculés.
Construire une stratégie de sourcing multi-sources
La dépendance à un fournisseur unique ou à un pays source unique est un risque gérable à condition d’être géré. Une stratégie de sourcing robuste pour un projet africain majeur devrait identifier, pour chaque catégorie critique, au moins deux sources alternatives qualifiées. Cette diversification a un coût à court terme. Elle a une valeur considérable à moyen terme.
Évaluer le total cost of ownership, pas le prix d’achat
Le passage d’une logique de prix d’achat à une logique de coût total d’acquisition (CTA) est une transformation fondamentale dans la maturité achats d’une organisation. Elle implique d’intégrer, dans l’évaluation de chaque fournisseur, l’ensemble des coûts associés : fret, douane, délais, qualité, service après-vente, risque de rupture, coût de stockage. Dans un contexte de volatilité accrue des coûts logistiques et de mutation des sourcing géographies, cette discipline devient indispensable.
Mettre en place une veille stratégique sur les marchés fournisseurs
Les directions achats des entreprises et des groupes industriels africains devraient investir dans une capacité de veille sur les marchés fournisseurs asiatiques et plus largement sur les dynamiques des chaînes de valeur mondiales. Cette veille n’est pas un luxe réservé aux multinationales. C’est une discipline de gestion des risques accessible à toute organisation qui souhaite protéger ses marges et la viabilité de ses projets.
Conclusion
Aucun analyste sérieux ne prédit la fin des exportations chinoises vers l’Afrique. La Chine restera un acteur majeur de l’approvisionnement des économies africaines pour des décennies. Ses avantages structurels, notamment sa densité industrielle, sa maîtrise des chaînes de valeur, sa capacité logistique et son échelle de production, sont réels et durables.
La question n’est pas de savoir si la Chine continuera d’exporter vers l’Afrique. Elle est de savoir si les prix auxquels elle exportera dans dix ans correspondent à ceux que vos projections actuelles anticipent.
La réponse, avec une probabilité raisonnable, est non. Les coûts industriels chinois sont en hausse structurelle. La montée en gamme de l’économie chinoise est engagée et irréversible. Les hypothèses sur lesquelles reposent de nombreux business plans africains correspondent à une Chine qui n’existe plus tout à fait.
La bonne nouvelle est que ce risque est identifiable, modélisable et gérable. Les outils existent : scénarisation des coûts, diversification du sourcing, CTA et veille marché. Ce qu’il manque souvent, c’est la volonté de les appliquer avec rigueur, avant que le marché n’impose lui-même la correction.
Indice composite intégrant : prix usine, fret maritime, droits de douane, coûts logistiques internes, coûts de stockage et prime de risque. Base 100 = 2005.
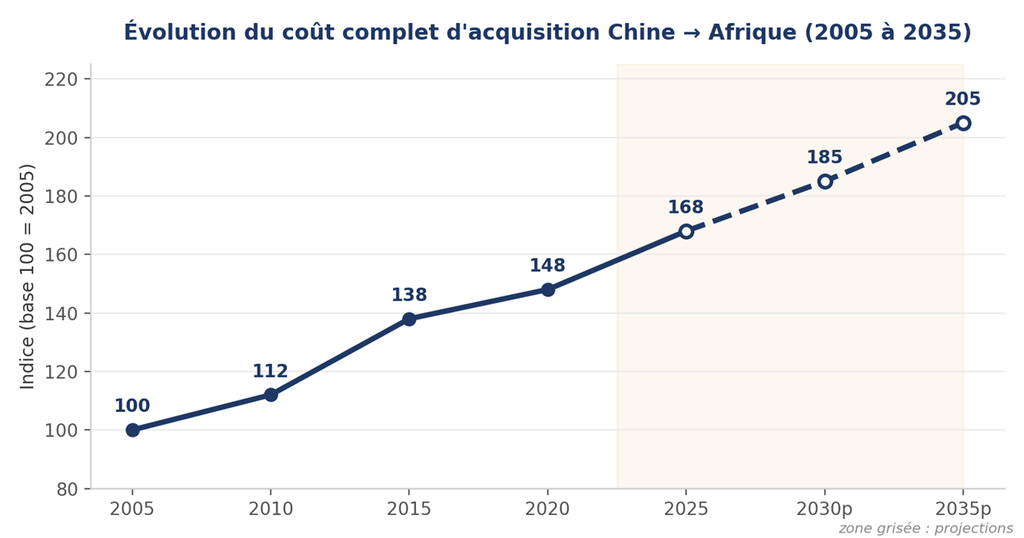
Sources : données indicatives basées sur l’évolution des salaires industriels chinois, indices de fret (SCFI), données douanières. Projections 2030–2035 : scénario médian. / EUREKA ADJIM CONSULTING.
Part estimée du segment de valeur contrôlée ou produite en Chine, par catégorie (2005 / 2025 / 2035 proj.).
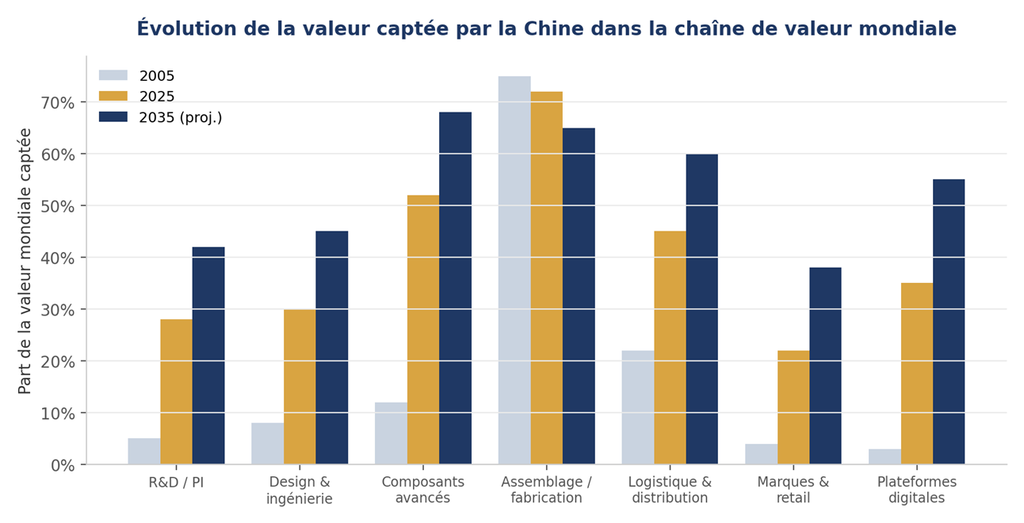
Lecture : pourcentage indicatif de la valeur mondiale du segment produite ou contrôlée par des acteurs chinois. / EUREKA ADJIM CONSULTING.
Projet type : investissement de 5 M USD, dont 45 % en équipements et intrants d’origine chinoise. TRI initial calculé à 18 %. Simulation de l’impact de trois scénarios de hausse des coûts chinois sur la durée du projet (10 ans).
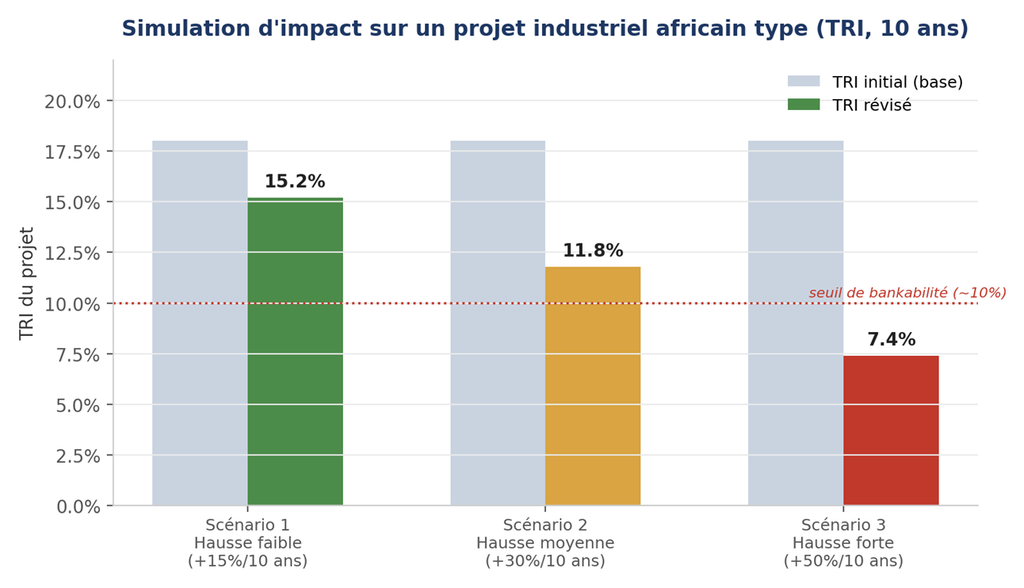
| Indicateur | Scénario 1 (faible) | Scénario 2 (moyenne) | Scénario 3 (forte) |
|---|---|---|---|
| Impact sur marge brute | −3 à 4 pts | −6 à 8 pts | −10 à 14 pts |
| Délai de remboursement | +8 à 12 mois | +18 à 24 mois | +36 à 48 mois |
| Bankabilité | Maintenue | Fragilisée | Compromise (seuil ~10%) |
| Verdict | Projet viable, ajustements opérationnels suffisants | Révision stratégique nécessaire, diversifier les sourcing | Modèle économique à reconstruire, sourcing alternatif impératif |
Note : simulation indicative sur la base d’un projet type. Les résultats réels dépendent de la structure de coûts spécifique du projet, du niveau d’endettement et des conditions de marché. / EUREKA ADJIM CONSULTING.
Évaluation de la dépendance et de la substituabilité à court terme par secteur. Une forte dépendance couplée à une faible substituabilité génère un risque critique.
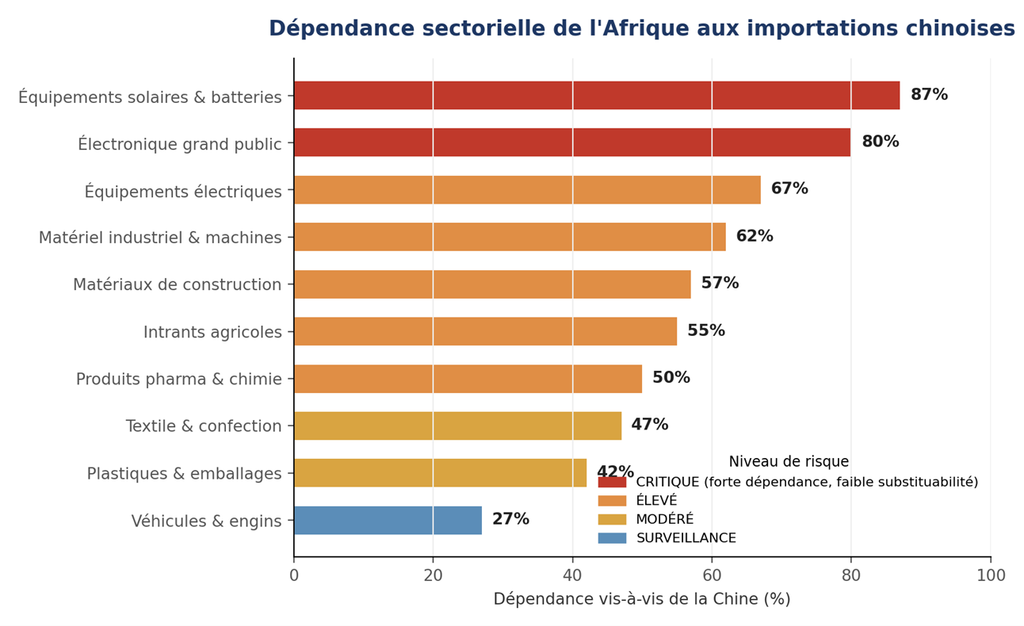
Délai de substituabilité à court terme, par secteur :
| Secteur | Substituabilité à court terme |
|---|---|
| Équipements solaires & batteries | Faible (5 à 7 ans) |
| Électronique grand public | Très faible (7 à 10 ans) |
| Équipements électriques | Modérée (3 à 5 ans) |
| Matériel industriel & machines | Modérée (3 à 5 ans) |
| Matériaux de construction | Modérée (2 à 4 ans) |
| Intrants agricoles | Faible (4 à 6 ans) |
| Produits pharma & chimie | Faible à modérée |
| Textile & confection | Élevée (1 à 2 ans) |
| Plastiques & emballages | Élevée (1 à 2 ans) |
| Véhicules & engins | Élevée (1 à 3 ans) |
Sources : données indicatives basées sur les flux commerciaux Afrique-Chine et les parts de marché sectorielles documentées. / EUREKA ADJIM CONSULTING.
Votre étude de faisabilité ou votre business plan intègre un sourcing chinois significatif ?
Échangez avec EUREKA ADJIM CONSULTING pour scénariser l’évolution de vos coûts d’approvisionnement et structurer une stratégie de diversification adaptée à votre projet.
Contact : adjima@e-adjimconsult.com